1- Rescisão Dispensa “A Pedido” – Aviso Prévio Trabalhado.
Qual o valor líquido a pagar ao colaborador (João Fagundes) que pediu demissão, e trabalhou o aviso prévio?
Dados:
Data de Admissão 03/02/19x6
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento A Pedido
Aviso Prévio Trabalhado
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 11 meses
Total das Férias Vencidas + Férias Proporcional 23 meses
Período Aquisitivo de 13º Salário 12 meses
a) O recebimento líquido do colaborador é $ 11.729,03.
b) O recebimento líquido do colaborador é $ 12.821,05.
c) O recebimento líquido do colaborador é $ 10.631,06.
d) O recebimento líquido do colaborador é $ 12.731,08.
e) O recebimento líquido do colaborador é $ 13.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 2.933,33
1/3 sobre férias 977,78
13º Salário 12/12 3.200,00
Total dos Proventos 14.257,78
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 1.585,95
Total dos Descontos 2.528,75
Total Líquido 11.729,03
FGTS 1.140,62
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (11/12): $ 2.933,33
1/3 sobre férias proporcionais: $ 977,78
Total de férias: $ 8.177,78
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 2.933,33 + $ 977,78 = $ 8.177,78) = $ 8.177,78 x 27,50% = $ 2.248,89 - $ 662,94 = $ 1.585,95.
Total de descontos sobre férias: $ 1.585,95
Liquido de Férias = $ 6.591,83
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,60
Total Líquido: $ 11.729,03
2- Rescisão Dispensa “A Pedido” – Aviso Prévio Indenizado.
Qual o valor líquido a pagar ao colaborador (Marcos Mateus) que pediu demissão, e indenizou o aviso prévio?
Dados:
Data de Admissão 03/02/19x6
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento A Pedido
Aviso Prévio Indenizado
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 11 meses
Total das Férias Vencidas + Férias Proporcional 23 meses
Período Aquisitivo de 13º Salário 12 meses
a) O recebimento líquido do colaborador é $ 9.729,03.
b) O recebimento líquido do colaborador é $ 9.821,05.
c) O recebimento líquido do colaborador é $ 8.529,03.
d) O recebimento líquido do colaborador é $ 7.731,08.
e) O recebimento líquido do colaborador é $ 6.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 2.933,33
1/3 sobre férias 977,78
13º Salário 12/12 3.200,00
Total dos Proventos 14.257,78
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 1.585,95
Aviso Prévio Indenizado 3.200,00
Total dos Descontos 5.728,75
Total Líquido 8.529,03
FGTS 1.140,62
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (11/12): $ 2.933,33
1/3 sobre férias proporcionais: $ 977,78
Total de férias: $ 8.177,78
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 2.933,33 + $ 977,78 = $ 8.177,78) = $ 8.177,78 x 27,50% = $ 2.248,89 - $ 662,94 = $ 1.585,95.
Total de descontos sobre férias: $ 1.585,95
Liquido de Férias = $ 6.591,83
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,60
Total Bruto: $ 11.729,03
Outros descontos
Aviso Prévio Indenizado = $ 3.200,00
Total Líquido: $ 8.529,03
3- Rescisão Dispensa “Sem Justa Causa” – Aviso Prévio Trabalhado.
Qual o valor líquido a pagar ao colaborador (Manoel Fernandes) que foi demitido sem justa causa, e trabalhou o aviso prévio?
Dados:
Data de Admissão 03/02/19x6
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Dispensa sem Justa Causa
Aviso Prévio Trabalhado
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 11 meses
Total das Férias Vencidas + Férias Proporcional 23 meses
Período Aquisitivo de 13º Salário 12 meses
a) O recebimento líquido do colaborador é $ 12.821,05.
b) O recebimento líquido do colaborador é $ 10.631,06.
c) O recebimento líquido do colaborador é $ 12.731,08.
d) O recebimento líquido do colaborador é $ 11.729,03.
e) O recebimento líquido do colaborador é $ 13.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 2.933,33
1/3 sobre férias 977,78
13º Salário 12/12 3.200,00
Total dos Proventos 14.257,78
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 1.585,95
Total dos Descontos 2.528,75
Total Líquido 11.729,03
FGTS 1.140,62
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (11/12): $ 2.933,33
1/3 sobre férias proporcionais: $ 977,78
Total de férias: $ 8.177,78
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 2.933,33 + $ 977,78 = $ 8.177,78) = $ 8.177,78 x 27,50% = $ 2.248,89 - $ 662,94 = $ 1.585,95.
Total de descontos sobre férias: $ 1.585,95
Liquido de Férias = $ 6.591,83
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,60
Total Líquido: $ 11.729,03
Obs.: Além do valor da rescisão, o empregado tem direito à multa de 40% sobre o valor do fundo de garantia.
4- Rescisão Dispensa “Sem Justa Causa” – Aviso Prévio Indenizado.
Qual o valor líquido a pagar ao colaborador (Antonio Bandeira) que foi demitido sem justa causa, e indenizou o aviso prévio?
Dados:
Data de Admissão 03/02/19x6
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Dispensa sem Justa Causa
Aviso Prévio Indenizado
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Aviso Prévio Indenizado 30 dias
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 11 meses
Período Aquisitivo de Férias Indenizado 1 meses
Total das Férias Vencidas + Férias Proporcional 24 meses
Período Aquisitivo de 13º Salário 12 meses
Período Aquisitivo de 13º Salário Indenizado 1 mês
Total das 13º Salário + Indenizado 13 meses
a) O recebimento líquido do colaborador é $ 14.322,05.
b) O recebimento líquido do colaborador é $ 15.931,06.
c) O recebimento líquido do colaborador é $ 13.731,08.
d) O recebimento líquido do colaborador é $ 15.042,87.
e) O recebimento líquido do colaborador é $ 14.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Aviso Prévio Indenizado 3.200,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 2.933,33
1/3 sobre férias 977,78
Férias Indenizada 1/12 266,67
1/3 sobre férias 88,88
13º Salário 12/12 3.200,00
13º Salário Indenizado 1/12 266,67
Total dos Proventos 18.080,00
Descontos:
Inss s/ Salário 316,80
Inss s/ Aviso 352,00
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 216,96
Irrf s/ Férias 1.683,73
Total dos Descontos 3.037,13
Total Líquido 15.042,87
FGTS 1.446,40
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Aviso Prévio Indenizado
Aviso Prévio: $ 3.200,00
INSS sobre Aviso: (base 3.200,00 x 11%) = $ 352,00
IRRF sobre Aviso: $ 0,00 – segundo a lei não desconta IRRF sobre aviso prévio indenizado.
Liquido de Saldo de Salário e Aviso Prévio Indenizado = $ 5.295,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (11/12): $ 2.933,33
1/3 sobre férias proporcionais: $ 977,78
Férias Indenizadas (1/12): $ 266,67
1/3 sobre férias indenizadas: $ 88,88
Total de férias: $ 8.533,33
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 2.933,33 + $ 977,78 + $ 266,67 + $ 88,89= $ 8.533,34) = $ 8.533,34 x 27,50% = $ 2.346,67 - $ 662,94 = $ 1.683,73.
Total de descontos sobre férias: $ 1.683,73
Liquido de Férias = $ 6.849,60
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
Décimo terceiro indenizado (1/12): $ 266,67
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 + $ 266,67 = $ 3.114,67) $ 3.114,67 x 22,50% = $ 700,80 - $ 483,84 = 216,96
Total de descontos sobre décimo terceiro: $ 568,96
Liquido de 13º Salário = $ 2.897,71
Total Líquido: $ 15.042,87
Obs.: Além do valor da rescisão, o empregado tem direito à multa de 40% sobre o valor do fundo de garantia.
5- Rescisão Dispensa Com Justa Causa.
Qual o valor líquido a pagar ao colaborador (Mirtes de Souza) que foi demitido com justa causa?
Dados:
Data de Admissão 03/02/19x6
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Dispensa com Justa Causa
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
a) O recebimento líquido do colaborador é $ 9.729,03.
b) O recebimento líquido do colaborador é $ 6.203,83.
c) O recebimento líquido do colaborador é $ 8.529,03.
d) O recebimento líquido do colaborador é $ 7.731,08.
e) O recebimento líquido do colaborador é $ 6.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,66
13º Salário 12/12 0,00
Total dos Proventos 7.146,66
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 0,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 0,00
Irrf s/ Férias 510,39
Total dos Descontos 942,83
Total Líquido 6.203,83
FGTS 571,73
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,66
Total de férias: $ 4.266,66
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67) = $ 4.266,67 x 27,50% = $ 1.173,33 - $ 662,94 = $ 510,39.
Total de descontos sobre férias: $ 510,39
Liquido de Férias = $ 3.756,27
Décimo terceiro
Décimo terceiro (12/12): $ 0,00
INSS sobre décimo terceiro: $ 0,00
IRPF sobre décimo terceiro 0,00
Total de descontos sobre décimo terceiro: $ 0,00
Liquido de 13º Salário = $ 0,00
Total Líquido: $ 6.203,83
6- Rescisão Término do Contrato ou (Experiência).
Qual o valor líquido a pagar ao colaborador (Monteiro Veloz) que terminou o contrato de trabalho pré-determinado?
Dados:
Data de Admissão 28/11/2xx8
Data do Término do Contrato 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Término do Contrato
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 1 mês
Total das Férias Vencidas + Férias Proporcional 13 meses
Período Aquisitivo de 13º Salário 12 meses
a) O recebimento líquido do colaborador é $ 9.151,25.
b) O recebimento líquido do colaborador é $ 12.821,05.
c) O recebimento líquido do colaborador é $ 10.631,06.
d) O recebimento líquido do colaborador é $ 12.731,08.
e) O recebimento líquido do colaborador é $ 9.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 266,67
1/3 sobre férias 88,88
13º Salário 12/12 3.200,00
Total dos Proventos 10.702,22
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 608,17
Total dos Descontos 1.550,97
Total Líquido 9.151,25
FGTS 856,18
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (1/12): $ 266,67
1/3 sobre férias proporcionais: $ 88,88
Total de férias: $ 4.622,22
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 266,67 + $ 88,89 = $ 4.622,23) = $ 4.622,23 x 27,50% = $ 1.271,11 - $ 662,94 = $ 608,17.
Total de descontos sobre férias: $ 608,17
Liquido de Férias = $ 4.014,05
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,64
Total Líquido: $ 9.151,25
7- Rescisão Antecipado do contrato de trabalho por iniciativa do empregador ou (Experiência).
Qual o valor líquido a pagar ao colaborador (Izaias Fernandes) o qual a empresa antecipou a quebra do contrato de trabalho pré-determinado?
Dados:
Data de Admissão 28/11/2xx8
Data do Término do Contrato 27/02/2x10
Data antecipada do Término do Contrato 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Término do Contrato Iniciativa do Empregador
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 1 mês
Total das Férias Vencidas + Férias Proporcional 13 meses
Período Aquisitivo de 13º Salário 12 meses
Quebra do Contrato – 27/12/2xx9 a 27/02/2x10 60 dias antes
a) O recebimento líquido do colaborador é $ 9.151,25.
b) O recebimento líquido do colaborador é $ 12.821,05.
c) O recebimento líquido do colaborador é $ 10.631,06.
d) O recebimento líquido do colaborador é $ 12.351,25.
e) O recebimento líquido do colaborador é $ 9.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 266,67
1/3 sobre férias 88,88
13º Salário 12/12 3.200,00
Indenização por quebra de contrato 3.200,00
Total dos Proventos 13.902,22
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 608,17
Total dos Descontos 1.550,97
Total Líquido 12.351,25
FGTS 1.112,17
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (1/12): $ 266,67
1/3 sobre férias proporcionais: $ 88,88
Total de férias: $ 4.622,22
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 266,67 + $ 88,89 = $ 4.622,23) = $ 4.622,23 x 27,50% = $ 1.271,11 - $ 662,94 = $ 608,17.
Total de descontos sobre férias: $ 608,17
Liquido de Férias = $ 4.014,05
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,64
Outros Vencimentos
Indenização por quebra de contrato = $ 3.200,00
Total Líquido: $ 12.351,25
Obs.: Além do valor da rescisão, o empregado tem direito à multa de 40% sobre o valor do fundo de garantia.
8- Rescisão Antecipado do contrato de trabalho por iniciativa do empregado ou (Experiência).
Qual o valor líquido a pagar ao colaborador (Muniz Freneda) que solicitou o término antecipado do contrato de trabalho pré-determinado?
Dados:
Data de Admissão 28/11/2xx8
Data do Término do Contrato 27/02/2x10
Data antecipada do Término do Contrato 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Término do Contrato Iniciativa do Empregado
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de 13º Salário 12 meses
Quebra do Contrato – 27/12/2xx9 a 27/02/2x10 60 dias antes
a) O recebimento líquido do colaborador é $ 1.732,25.
b) O recebimento líquido do colaborador é $ 1.937,20.
c) O recebimento líquido do colaborador é $ 1.631,06.
d) O recebimento líquido do colaborador é $ 2.351,25.
e) O recebimento líquido do colaborador é $ 1.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 0,00
1/3 sobre férias 0,00
Férias Proporcional 11/12 0,00
1/3 sobre férias 0,00
13º Salário 12/12 3.200,00
Total dos Proventos 6.080,00
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 0,00
Indenização por quebra de contrato 3.200,00
Total dos Descontos 4.142,80
Total Líquido 1.937,20
FGTS 486,40
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 0,00
1/3 sobre férias vencidas: $ 0,00
Férias proporcionais (1/12): $ 0,00
1/3 sobre férias proporcionais: $ 0,00
Total de férias: $ 0,00
INSS sobre férias: $ 0,00
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 266,67 + $ 88,89 = $ 4.622,23) = $ 4.622,23 x 27,50% = $ 1.271,11 - $ 662,94 = $ 0,00.
Total de descontos sobre férias: $ 0,00
Liquido de Férias = $ 0,00
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,64
Outros descontos
Indenização por quebra de contrato = $ 3.200,00
Total Líquido: $ 1.937,20
9- Extinção do contrato por Falecimento.
Qual o valor líquido a pagar ao colaborador (Antonio Edson) que faleceu?
Dados:
Data de Admissão 28/11/2xx8
Data do Afastamento 27/12/2xx9
Salário Base 3.200,00
Salário Família Não
Dependentes Não
Vale Transporte Não
Horas Extras, Comissões, Adicional Noturno Não
Outros Adicionais Não
Férias Vencidas Sim
Motivo do Afastamento Falecimento
Informação sobre Cálculos de Períodos:
Salário Mensal – Saldo de Salário – 220h/30 diasx27 dias 198,00 horas
Período Aquisitivo de Férias Vencidas 12 meses
Período Aquisitivo de Férias Proporcional 1 mês
Total das Férias Vencidas + Férias Proporcional 13 meses
Período Aquisitivo de 13º Salário 12 meses
a) O recebimento líquido do colaborador é $ 9.151,25.
b) O recebimento líquido do colaborador é $ 9.821,05.
c) O recebimento líquido do colaborador é $ 9.631,06.
d) O recebimento líquido do colaborador é $ 9.731,08.
e) O recebimento líquido do colaborador é $ 9.523,11.
Resolução:
Salário Mensal – 27/30 2.880,00
Férias Vencidas 12/12 3.200,00
1/3 sobre férias 1.066,67
Férias Proporcional 11/12 266,67
1/3 sobre férias 88,88
13º Salário 12/12 3.200,00
Total dos Proventos 10.702,22
Descontos:
Inss s/ Salário 316,80
Inss s/ 13º Salário 352,00
Inss s/ Férias 0,00
Irrf s/ Salário 115,64
Irrf s/13º Salário 158,36
Irrf s/ Férias 608,17
Total dos Descontos 1.550,97
Total Líquido 9.151,25
FGTS 856,18
Desenvolvimento de Cálculo
Salários
Saldo de salário (27/30): $ 2.880,00 – $ 3.200,00 / 220 x $ 198,00 = $ 2.880,00
INSS sobre salários: (base 2.880,00 x 11%) = $ 316,80
IRPF sobre salários (base = $ 2.880,00 - $ 316,80 = $ 2.563,20) = $ 2.563,20 x 15% = $ 384,48 - $ 268,84 = $ 115,64
Liquido do Salário = $ 2.447,56
Férias
Férias vencidas: (12/12): $ 3.200,00
1/3 sobre férias vencidas: $ 1.066,67
Férias proporcionais (1/12): $ 266,67
1/3 sobre férias proporcionais: $ 88,88
Total de férias: $ 4.622,22
INSS sobre férias: $ 0,00 – segundo a lei não desconta INSS sobre Férias aviso prévio trabalhado.
IRPF sobre férias (base = $ 3.200,00 + $ 1.066,67 + $ 266,67 + $ 88,89 = $ 4.622,23) = $ 4.622,23 x 27,50% = $ 1.271,11 - $ 662,94 = $ 608,17.
Total de descontos sobre férias: $ 608,17
Liquido de Férias = $ 4.014,05
Décimo terceiro
Décimo terceiro (12/12): $ 3.200,00
INSS sobre décimo terceiro: (base 3.200,00 x 11%) = $ 352,00
IRPF sobre décimo terceiro (base = $ 3.200,00 - $ 352,00 = $ 2.848,00) $ 2.848,00 x 15% = $ 427,20 - $ 268,84 = 158,36
Total de descontos sobre décimo terceiro: $ 510,40
Liquido de 13º Salário = $ 2.689,64
Total Líquido: $ 9.151,25
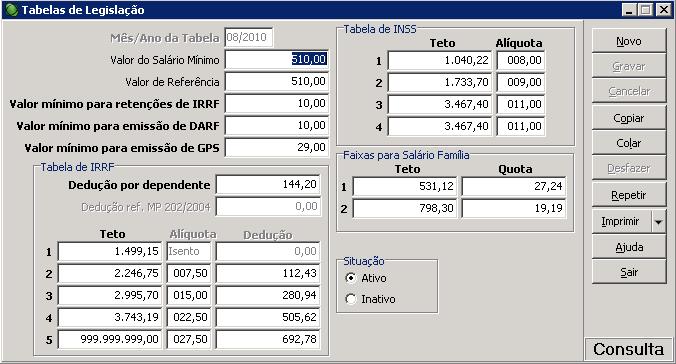
TABELA DO INSS | | |
SALÁRIO MÍNIMO | | 465,00 |
PERÍODO | | 1/2/2009 |
R$ | R$ | % |
465,00 | 965,67 | 8,00% |
965,68 | 1.609,45 | 9,00% |
1.609,46 | 3.218,90 | 11,00% |
0,00 | 0,00 | 0,00% |
| | |
TABELA SALÁRIO FAMÍLIA | Período | 1/2/2009 |
SALÁRIO MÍNIMO | | 465,00 |
R$ | R$ | $ |
0,00 | 500,40 | 25,66 |
500,41 | 752,12 | 18,08 |
TABELA DO IRPF | | | | |
Período | 1/2/2009 | | | |
RENDIMENTO | RENDIMENTO | DEDUZIR | ALÍQUOTA | DEPENDENTES |
R$ | R$ | R$ | % | R$ |
1.434,59 | | | Isento | |
1.434,60 | 2.150,00 | 107,59 | 7,50% | |
2.150,01 | 2.866,70 | 268,84 | 15,00% | |
2.866,71 | 3.582,00 | 483,84 | 22,50% | |
3.582,01 | | 662,94 | 27,50% | 144,20 |